La Creator Economy a longtemps été considérée comme un prolongement des réseaux sociaux et du marketing d’influence, elle constitue aujourd’hui une véritable industrie économique.
Selon le Creator Economy Report 2026, publié par la Paris Creator Week, le marché français est en forte croissance (+ 23,7 % sur un an). Mais derrière cette progression spectaculaire se cache une réalité plus contrastée : si le marché se développe rapidement, tous les créateurs ne profitent pas de cette croissance de la même manière.
Décryptage des principaux enseignements de cette étude.
- La Creator Economy devient une industrie à part entière
Premier enseignement : la Creator Economy n’est plus un marché de niche. À l’échelle mondiale, sa valeur atteint désormais 217,3 milliards de dollars en 2026, soit une progression de 26,2 % en un an.
En France, le marché représente 10,1 milliards de dollars. Cette performance place l’Hexagone au 7e rang mondial et au 3e rang européen, derrière l’Allemagne et le Royaume-Uni. Autre indicateur intéressant : le secteur représente plus de 200 000 emplois équivalents temps plein en France, directs et indirects.
Ces chiffres traduisent une transformation profonde. La création de contenu ne relève plus uniquement d’une activité individuelle. Elle fait désormais intervenir tout un écosystème : créateurs, agences, plateformes, annonceurs, sociétés de production, fournisseurs technologiques et investisseurs.
On peut dire que la Creator Economy est progressivement devenue une filière économique structurée.
- Une croissance qui profite encore inégalement aux créateurs
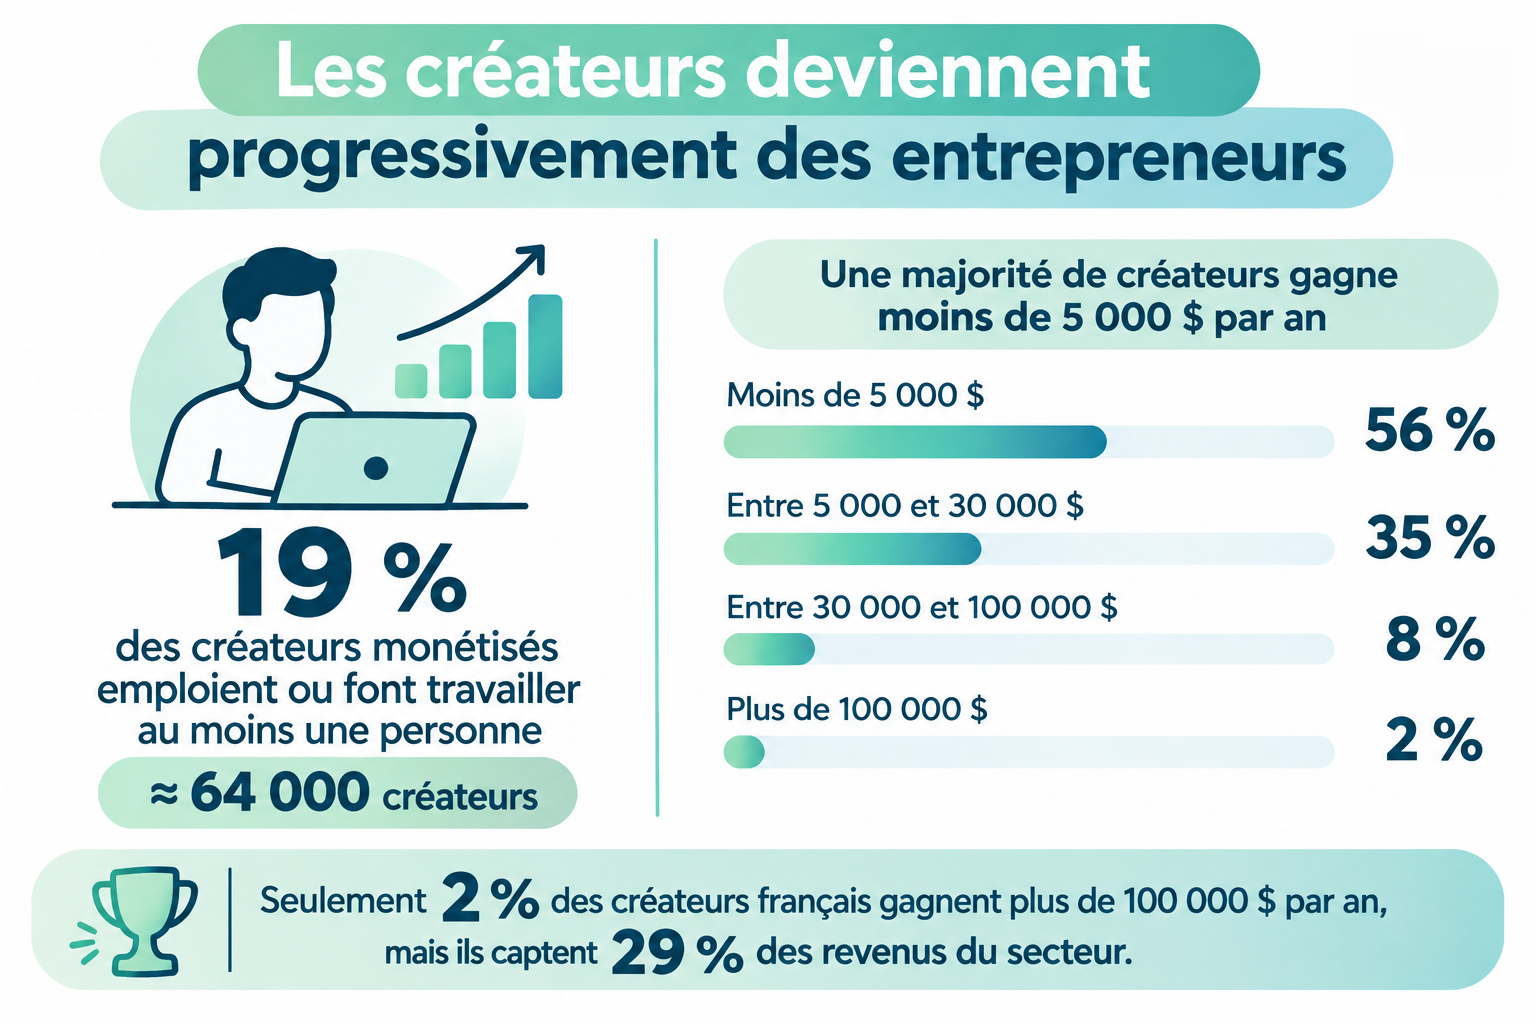
C’est probablement le paradoxe le plus intéressant du rapport. La France compte plus de 450 000 créateurs actifs, dont 300 000 qui monétisent leur activité, soit 70 %. Mais générer des revenus ne signifie pas nécessairement en vivre.
Parmi les créateurs français qui monétisent leur activité :
– 56 % gagnent moins de 5 000 dollars par an.
– 34 % gagnent entre 5 000 et 30 000 dollars.
– 7 % gagnent entre 30 000 et 100 000 dollars.
– Seulement 2 % dépassent les 100 000 dollars annuels.
Cette répartition révèle une forte concentration de la valeur. Les 6000 créateurs français gagnant plus de 100 000 dollars par an captent à eux seuls 30 % des revenus attribués aux créateurs dans le modèle étudié. Le constat est clair : la croissance du marché ne se traduit pas automatiquement par une amélioration des revenus pour la majorité des créateurs. Il faut également distinguer les revenus générés de la rémunération nette, après déduction des charges, des frais de production et des éventuels coûts d’équipe.
La professionnalisation du secteur ne peut donc pas se mesurer uniquement au nombre de créateurs actifs ou à leur capacité à décrocher des partenariats.
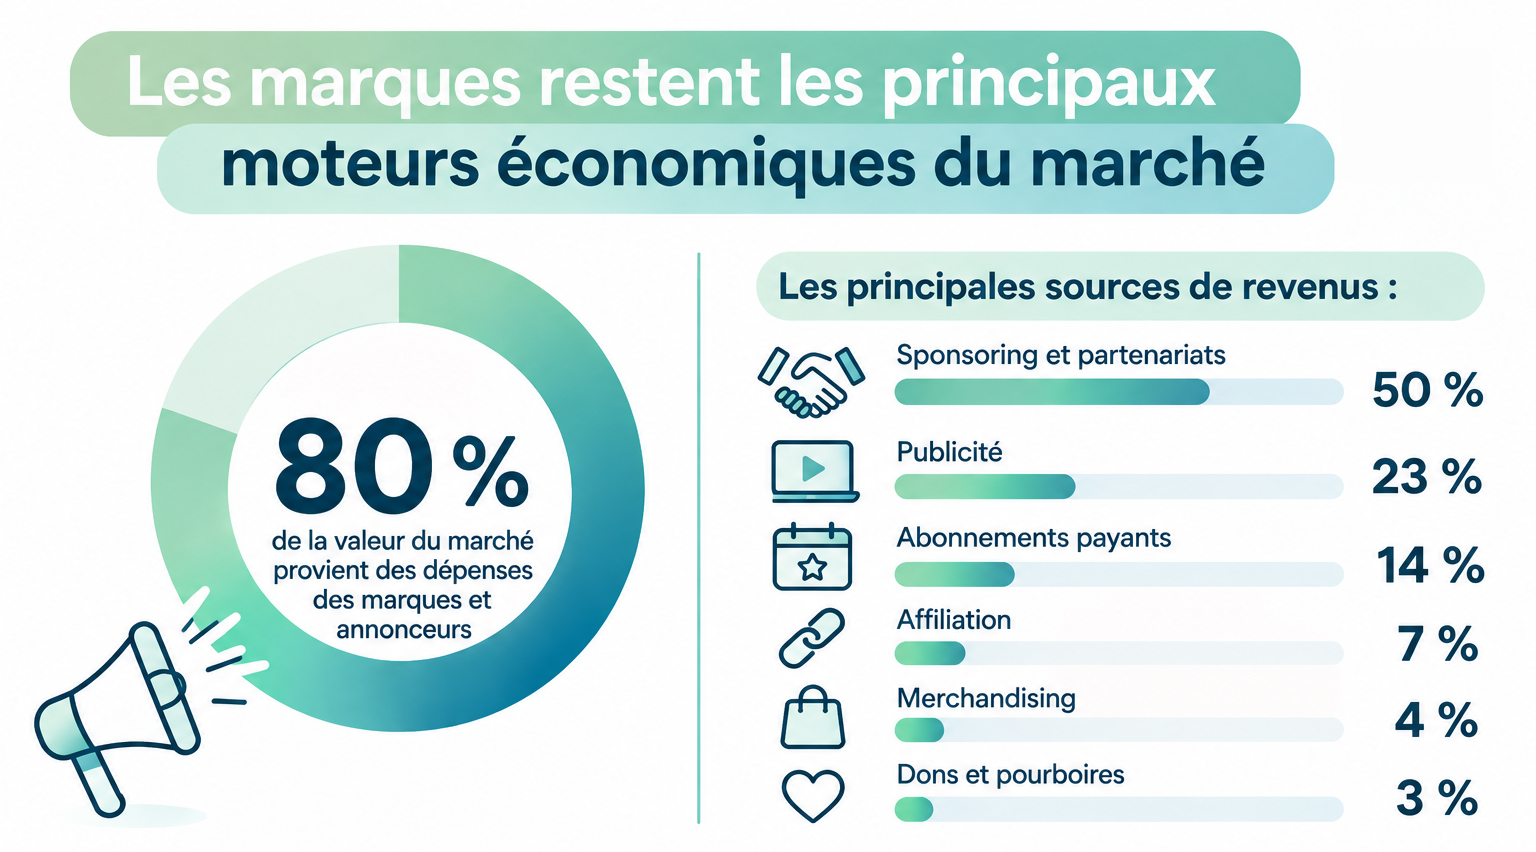
- Les marques restent les principaux moteurs économiques du marché
La croissance de la Creator Economy repose largement sur les investissements des annonceurs. À l’échelle mondiale, 80 % de la valeur du marché provient des dépenses des marques et des annonceurs.
Les principales sources de revenus sont :
– Sponsoring et partenariats : 50 %.
– Publicité : 23 %.
– Abonnements payants : 14 %.
– Affiliation : 7 %.
– Merchandising : 4 %.
– Dons et pourboires : 3 %.
En France, les partenariats et le sponsoring représentent environ 45 % du marché. Cette dépendance aux investissements publicitaires pose une question stratégique : comment construire une activité durable lorsque les revenus reposent encore largement sur les budgets marketing des marques ?
Pour les créateurs, la diversification devient essentielle. Développer des abonnements, des produits propriétaires, des formations, des événements ou des formats éditoriaux indépendants permet de réduire la dépendance aux campagnes ponctuelles.
Pour les marques, l’enjeu est également de dépasser la simple logique d’achat d’espace ou de publication sponsorisée. Les collaborations de long terme, la co-création de contenus et le développement de projets communs peuvent créer davantage de valeur pour les deux parties.
- La vidéo s’impose comme le format central de la Creator Economy
Autre enseignement important : la vidéo occupe une place prépondérante dans cette économie. En France, elle représente 63 % de la valeur du marché par type de contenu, soit environ 6,3 milliards de dollars.
Les réseaux sociaux et les plateformes vidéo constituent des infrastructures essentielles pour développer une audience, diffuser des contenus et générer des revenus. YouTube illustre particulièrement cette dimension internationale. Selon le rapport, 60 % du temps de visionnage des contenus français sur YouTube provient de l’étranger.
La France dispose donc d’un potentiel d’audience qui dépasse largement ses frontières. Pourtant, cette visibilité internationale reste encore mal monétisée. Les revenus publicitaires générés à l’étranger sont notamment pénalisés par des tarifs publicitaires plus faibles sur certains marchés francophones.
Le défi n’est donc plus seulement de produire des contenus capables de toucher une audience internationale. Il consiste aussi à transformer cette audience en revenus : doublage, versions multilingues, partenariats internationaux, licences et développement de formats exportables. La capacité à penser les contenus au-delà du marché français pourrait devenir un avantage concurrentiel majeur.
- Les créateurs deviennent progressivement des entrepreneurs
La professionnalisation constitue une autre évolution majeure. Le rapport estime que 19 % des créateurs français monétisés emploient ou font travailler au moins une personne. Cela représente environ 64 000 créateurs. Les créateurs les mieux rémunérés disposent généralement de structures plus développées, de plusieurs sources de revenus et de collaborateurs. La logique évolue donc progressivement : il ne s’agit plus seulement de développer une audience, mais de construire une véritable entreprise autour de son activité.
Cette transformation concerne également les investisseurs. Le rapport recense 87 opérations d’acquisition dans la Creator Economy mondiale en 2025, contre 69 en 2024. En France, 13 opérations impliquant des acteurs du secteur ont été identifiées entre 2021 et 2026.
Les agences, les technologies, les médias et les sociétés spécialisées dans la gestion des talents deviennent progressivement des actifs stratégiques. Ce mouvement témoigne d’un changement de regard : la valeur d’un créateur ou d’une entreprise ne repose plus uniquement sur son audience, mais aussi sur ses revenus récurrents, ses formats propriétaires, ses données, ses équipes et sa capacité à fonctionner durablement.
- Quels enjeux pour les marques et les acteurs du marketing d’influence ?
Ces évolutions invitent les marques à repenser leur approche de l’influence. Trois orientations me semblent particulièrement importantes.
1. Passer de la campagne ponctuelle au partenariat durable : Les collaborations isolées permettent de générer de la visibilité, mais les partenariats de long terme favorisent la confiance, la cohérence éditoriale et la construction d’une relation avec les communautés.
2. Privilégier la valeur plutôt que le volume : Le nombre d’abonnés ne suffit plus à mesurer le potentiel d’un créateur. La qualité de son audience, son expertise, sa crédibilité et sa capacité à produire des contenus pertinents deviennent des critères déterminants.
3. Faire des créateurs de véritables partenaires de communication : Les créateurs ne sont plus uniquement des relais de diffusion. Ils peuvent contribuer à la conception de formats, à la création de contenus, au développement de produits et à la construction de territoires de marque.
Cette évolution suppose de leur laisser davantage de place dans les stratégies créatives et éditoriales des entreprises.
La prochaine étape sera celle de la création de valeur durable. Le Creator Economy Report 2026 confirme que la création de contenu est devenue un secteur économique majeur. Avec 10 milliards de dollars de valeur estimée en France et une croissance annuelle de 23 %, le marché dispose de perspectives considérables.
Mais son véritable défi est désormais ailleurs. Il ne s’agit plus seulement de faire émerger de nouveaux créateurs, d’accumuler des abonnés ou de multiplier les campagnes d’influence. Il faut construire des modèles économiques plus solides, mieux répartir la valeur, développer des revenus récurrents et accompagner la transformation des créateurs en véritables entrepreneurs.
Pour les marques, cette évolution représente également une opportunité : passer d’une logique d’activation à une logique de collaboration stratégique.
La Creator Economy a prouvé qu’elle pouvait générer de la croissance. Elle doit maintenant démontrer sa capacité à créer de la valeur durable pour l’ensemble de son écosystème. Et c’est probablement là que se jouera sa prochaine étape de développement.
Téléchargez le Creator Economy Report 2026 en PDF.